出品 | 子弹财经
作者 | 段楠楠
编辑 | 冯羽
美编 | 倩倩
审核 | 颂文
10月21日,国内快递行业巨头圆通速递发布了三季报,在公司持续跑马圈地扩张及大幅压缩成本带动下,圆通速递交出了自成立以来的最好三季报,公司归母净利润增长超60%以上。
在国内业务市占率持续提升的同时,圆通速递也被爆出管理粗暴新闻,甚至一度冲上社交平台热搜。
除此之外,在国内业务发展持续向好的背景下,公司大力拓展的国际业务仍在持续亏损当中。2026年上半年,由于航油价格及海运费价格上涨,公司国际业务亏损还在扩大。
在舆情发酵及国际业务持续亏损影响下,圆通速递利润还能否持续增长?
1、单票成本大幅下降,前三季度利润创历史新高自2020年以来,快递行业身陷低价抢单的内卷式竞争当中。为了促进行业健康发展,从2024年开始国家层面便开始干预快递行业低价竞争。
如2024年相关部门出台了《快递市场管理办法》,禁止低于成本定价。2025年反内卷政策陆续出台,如在政府报告中明确指出“综合整治内卷式竞争”,中央财经委也提出“依法依规治理企业低价无序竞争”。
2025年7月国家邮政局召开党组会议,并发布《关于规范快递市场竞争秩序的提示函》,2025年8月浙江义乌率先涨价,区域最低价1.10元起。
(图 / 摄图网,基于VRF协议)
在国家主导的反内卷背景下,韵达等快递企业单票价格都在上升。韵达股份半年报披露的数据显示,2026年上半年韵达股份单票快递业务收入2.13元,同比上升10.9%。
由于圆通速递仍然在执行以价换量的经营策略,因此2026年前三季度公司单票收入仍在下降。圆通速递半年报显示,公司单票快递收入2.17元,同比下降1.04%。根据圆通速递披露的9月份主要经营数据,公司单票收入再度下降至2.08元,同比下降5.76%,降幅再次扩大。
伴随降价而来的还有单票成本的下降。圆通速递半年报披露的数据显示,2026年上半年公司快递综合成本为1.9元/单,较2025年上半年的2.02元/单下降0.12元,降幅为5.99%。
其中成本的降幅主要来源于单票揽收及派送服务成本,2026年上半年该项成本为1.24元/单,较2025年上半年下降0.1元/单。
所谓揽收及派送服务成本分为揽收端和派送端的成本,揽收端成本主要包含付给揽件网点/业务员的揽收提成、揽收站点的人力与操作投入。派送服务成本主要包含付给末端网点/快递员的派送费(派费);派送的人力、车辆、驿站/快递柜成本。
从公司官方披露的信息来看,圆通速递揽收及派送服务成本下降的主要原因是“智能揽派提升时效”。
而根据南方日报等媒体报道,圆通速递单票揽收派送成本下降主要是转嫁给了加盟商与快递员,但该说法并未得到官方认证。对此,「子弹财经」试图向圆通速递了解揽收成本持续下滑的原因。截至发稿,未获得圆通速递回复。

(图 / 圆通速递官网)
得益于揽收成本的大幅下滑,2026年前三季度圆通速递毛利率达11.84%,较2025年前三季度提升近3%。
此外,由于成本持续下滑,圆通速递能进一步压低单票快递价格扩大收入,抢夺市场份额。
在收入及毛利率提升的背景下,2026年前三季度圆通速递实现营业收入583.93亿元,同比上升7.82%,实现扣非后净利润45.32亿元,同比增长63.39%。
依靠极端降成本的方式固然能提升公司利润率,但国家反内卷的初衷是想促进行业健康发展,为行业员工减负、增效,而不是让企业通过降成本的方式来提升公司利润。
2、企业疯狂扩张,管理缺位员工致孕妇受惊入院实际上在经营规模持续扩大、揽收成本不断下降的同时,圆通速递也被爆出管理不当的负面新闻。
10月9日,据多家媒体报道,圆通杭州某网点客户致电取消订单被登记为投诉,快递员上门称被罚款,孕妇受惊吓进医院。对此圆通速递官方表示,涉事加盟网点在接到客户撤销寄件需求后,向当事快递员传导了错误信息,导致快递员误以为自己面临罚款,随后出现了与客户沟通时情绪过激、言语不当的行为。
圆通速递也坦承,此事也暴露出公司省区和部分加盟网点管理缺失、一线业务人员能力不足等问题。
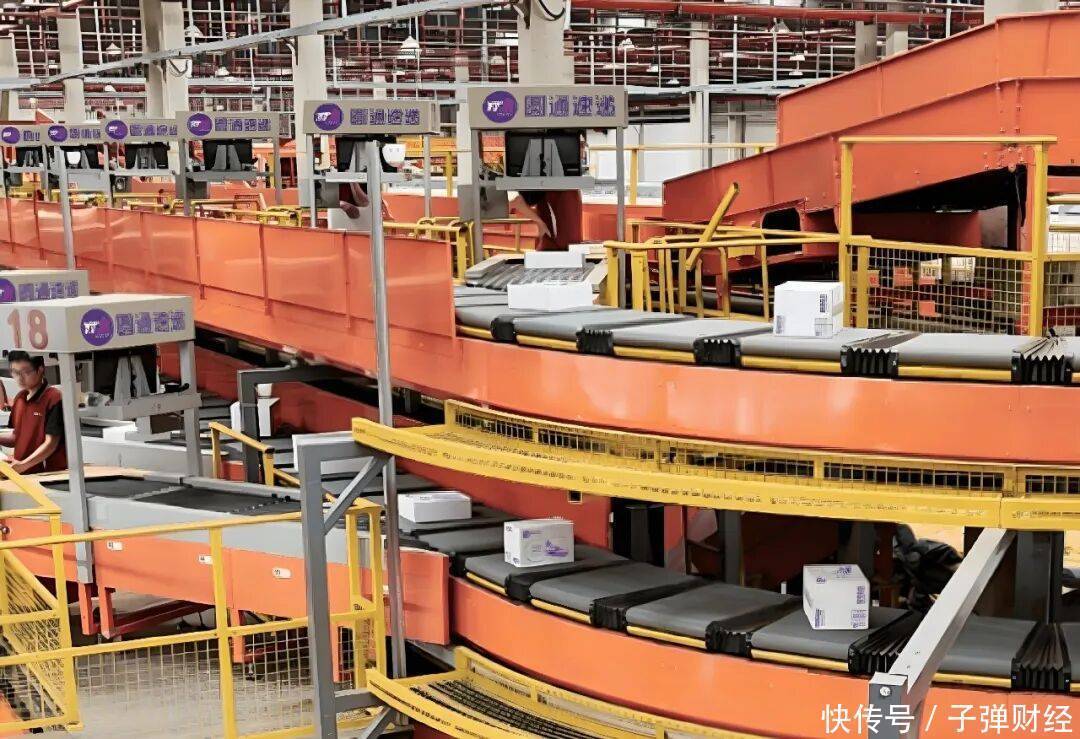
过去几年圆通速递持续高速扩张。2020年底,圆通速递固定资产余额为96.86亿元,2026年9月30日上升至273.2亿元。同期,公司仍有26.87亿元在建工程等待完工,这也意味着圆通速递的扩张仍在加速。
(图 / 圆通速递官网)
除扩大固定资产建设外,圆通速递也在持续扩大员工招聘。2020年底,圆通速递员工总数为13490人,2025年底公司员工总数上升至21409人。
为了有足够的资金扩张,圆通速递经营赚取所得资金除小部分用于分红外,其余资金大部分均用于对外扩张。
Wind数据显示,2020年至2026年前三季度,圆通速递累计实现净利润244.77亿元,同期,公司分红55.44亿元,分红率仅为22.65%。同期顺丰控股分红率为31.8%。
在持续对外扩张带动下,圆通速递营业收入快速提升。2020年圆通速递营业收入为349.1亿元,2025年上升至752.8亿元;公司市占率也从2020年的15.17%,提升至2026年前三季度的16.5%。
在此期间,圆通速递还通过挖掘员工潜力的方式来降低成本,对冲快递行业价格战带来的风险。
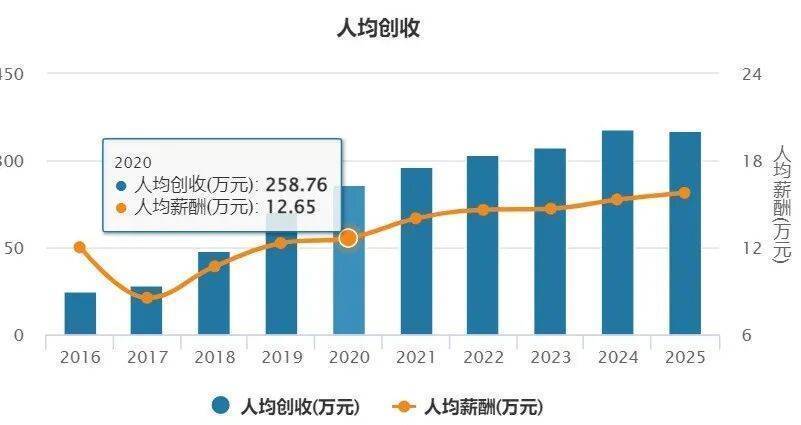
Wind数据显示,2020年圆通速递员工人均创收258.76万元,2025年员工人均创收提升351.61万元。也正是公司员工人均产效的大幅提升,圆通速递才能在持续的价格战下保持毛利率提升。
但从公司员工沟通不当致使孕妇入院一事来看,圆通速递在不断扩大经营规模的同时,更应当注重员工管理,让管理更加科学,避免再次出现损害员工及客户利益的事件。
3、收入下滑、亏损扩大,国际业务拓展不力虽然国内业务收入在持续增长,但圆通速递国际业务表现却并不理想。据悉,公司国际业务主要由旗下中国香港上市子公司圆通国际快递负责经营(以下简称“圆通国际”)。
圆通速递官网显示,早在2006年圆通速递便开始试水国际市场,并在零星布局港台地区、韩国等近邻市场,但长期只是国内快递的补充,没有成体系投入。
直到2017年,公司开始要约收购中国香港上市公司先达国际(后更名为圆通国际)。被收购前,先达国际是一家香港老牌国际货运代理(货代)公司,不是快递公司。公司最大的收入来源是空运货代,主要是帮货主向航司订舱、拼舱,含跨境小包空运。
收购完成后,背靠圆通速递,圆通国际开始发展国际快递、跨境小包等业务,站点从收购时52个自建点到如今业务覆盖150个国家和地区。
(图 / 圆通国际官方微信公众号)
并购以前即2016年圆通国际营业总收入及归母净利润分别为25.65亿元、444.3万元,2021年这两项数据分别上升至61.78亿元、2.24亿元。
2021年以后,圆通国际核心主业空运货代价格持续下行,业务毛利率持续下滑,这也导致公司整体毛利率持续下行。如2020年,圆通国际整体毛利率还高达15.31%,2025年公司毛利率下降至6.31%。
此外,2025年美国及欧盟相继出台了低值包裹免税,直发小包的成本逻辑被打破。政策冲击下小包运力过剩,货代、邮政、商业快递打价格战,单件运费持续走低。在此影响下,中小卖家出清,大客户集中议价能力更强,进一步压低单价。
在此背景下,圆通国际也在主动收缩政策敏感的零散低价小包业务,只保留中澳、中日、中韩、中亚等精品专线。
在贸易战及公司主动收缩部分零散低价小包业务影响下,2025年圆通国际快递及包裹服务收入同比降45.5%、件量降49.0%。
因此,2025年圆通国际营业收入仅为28.82亿元,同比下降超40%,归母净利润亏损进一步扩大至1.32亿元。
(图 / 圆通国际官方微信公众号)
作为对比,极兔快递、顺丰、京东物流等快递企业国际业务收入仍在增长,2025年顺丰控股中国港澳台地区及海外收入为414.1亿元,而2021年该数字仅为176.8亿元。
仅从结果来看,圆通速递在海外市场的拓展并不理想,与头部企业海外市场份额差距正在进一步拉大,造成该结果的原因不乏公司海外业务起步较晚,及管理层频繁变动导致战略决策失误。而在海外快递市场寡头格局已经逐步形成的背景下,圆通速递国际业务想要迎头赶上并不容易。
因此,想要推动公司业绩持续增长,圆通速递唯有不断扩大在国内市占率,进一步降低经营成本。但如何在降成本的同时维持好员工及客户的利益关系,避免再次出现员工伤害客户的情形,是圆通速递管理层亟需解决的难题。
*文中题图来自:圆通速递官微高效率配资开户。
嘉正网配资提示:文章来自网络,不代表本站观点。
- 上一篇:北京炒股配资 274期韬韬快乐8预测奖号:四区比分析
- 下一篇:没有了
相关文章
热点资讯